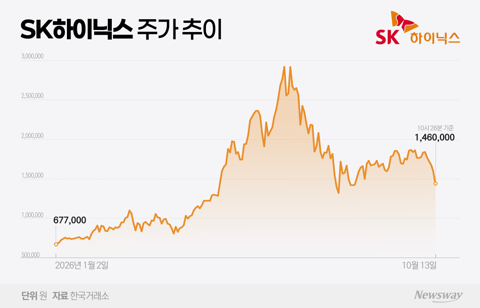
SK하이닉스가 3분기 호실적 기대에도 주가가 9% 넘게 급락했다. 중국 창신메모리의 차세대 서버용 D램 출시 계획이 알려지며 시장의 경쟁 심화를 우려하는 목소리가 커졌다. 다만 전문가들은 SK하이닉스의 내년 이후 실적 성장 지속성과 추가 주주환원 정책이 주가 회복의 열쇠라고 진단했다. 증권가에서는 여전히 SK하이닉스의 3분기 실적 전망이 긍정적이며, 솔리다임 상장 변수와 추가 주주환원책에 주목하고 있다.

빗썸에 신규 상장된 코인들의 거래가 소수 계정에 집중되며, 이와 관련된 경고 체계가 실제 거래 상황을 적시에 반영하지 못한다는 지적이 제기됐다. '디에이전트에이아이'와 '도플러파이낸스'의 상장 초기, 상위 10개 계정의 거래 비중이 각각 93%, 90%에 달했으나 경고 체계는 낮은 집중 구간으로 표시되었다. 이런 간극은 투자자 보호를 위한 경고 체계의 개선 필요성을 부각시키고 있다.
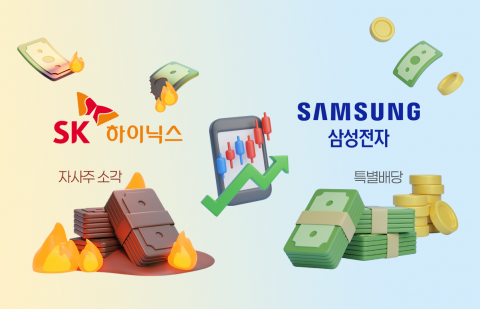
삼성전자와 SK하이닉스의 자사주 매입 종료가 다가오며 코스피 수급 공백 우려가 커지고 있다. 증권가에서는 매도세 완화와 SK하이닉스의 추가 주주환원이 부담을 덜 수 있다고 보고 있다. 반도체 업황이 유지되면 실적 대비 저평가 해소도 가능하다는 전망이다.
- 최신기사
- 인기기사



더보기 

더보기