롯데케미칼, 3분기 영업손실 2814억원···전년比 적자 폭↑ 롯데케미칼은 중동 지역 리스크 및 해상 운임 상승으로 3분기 2814억원의 영업손실을 기록했다고 밝혔다. 매출은 5조3951억원으로 전년 대비 증가했으나, 특히 기초화학 부문의 손실이 커진 것으로 드러났다. 환율 하락과 원료가격 변동 또한 실적에 부정적 영향을 미쳤다. 롯데케미칼은 고부가가치 중심의 사업구조 전환을 통해 수익성 강화와 여수 사업재편을 진행할 계획이라고 전했다.
금호석유화학, 3분기 영업손실 208억원 금호석유화학은 3분기에 208억원의 영업손실을 기록하며 적자로 전환했다. 매출은 전년 대비 16.9% 증가한 1조9215억원이지만, 원료 비용 상승과 시장 상황 때문에 손익이 악화되었다. 합성고무와 페놀유도체 부문의 가격 경쟁 심화와 전방산업의 수요 부진이 주요 원인으로 작용했다. 반면 에틸렌프로필렌고무는 수익성을 유지했으며, 에너지 부문 영업이익률은 SMP 강세 덕분에 개선되었다.
美 중간선거에 K배터리 '화색'···AMPC 방어·ESS 확대 기대 미국 중간선거 결과 민주당이 상·하원을 장악하며 국내 배터리 3사에 반전의 기회가 기대되고 있다. 특히 AMPC 추가 감축 우려가 완화되면서 전기차와 ESS 시장의 회복 가능성이 커지고 있다. LG에너지솔루션과 삼성SDI, SK온 등은 미국 내 생산시설을 확충하여 시장 수요에 적극 대응할 계획이다.
LG엔솔, 韓 대형 ESS 수주전 포기···"단기 물량보다 선택과 집중" LG에너지솔루션이 제3차 에너지저장장치(ESS) 중앙계약시장 경쟁입찰에 참여하지 않기로 결정했다. 이는 단기 물량 확보보다 기존 수주 사업의 안정적인 이행과 차세대 배터리 기술 개발에 집중하기 위한 전략으로, 북미를 중심으로 ESS 글로벌 수주를 확대하고 에너지 솔루션 사업으로의 확장을 통해 수익원 다변화를 추진하고 있다.
K양극재 3사, 엇갈린 실적 속 같은 고민···본업 회복은 '물음표'(종합) 국내 양극재 업체들의 3분기 실적이 전기차 수요 둔화와 일회성 손익에 따라 크게 변동하고 있다. 포스코퓨처엠은 보상금 덕에 영업이익이 증가했으나 본업 수익성 개선은 미미했다. 에코프로비엠은 기저효과로 이익이 감소했고, 엘앤에프는 원가 부담으로 적자를 기록했다. 전반적으로 일회성 수익에 의존하는 실적 구조는 불안정성이 크다는 평가다.
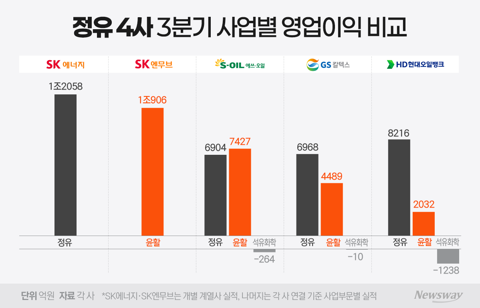
중동발 정제마진 훈풍···정유 4사, 비정유서 희비 갈렸다 중동발 공급 차질과 정제마진 강세로 국내 정유 4사가 3분기 양호한 실적을 기록했다. SK에너지, 에쓰오일 등은 정유 부문 실적이 크게 증가했으며, 윤활기유 수익성도 개선되었다. 반면 석유화학은 공급과잉으로 부진을 겪었다. 4분기에도 주요 변수로는 중동 정세와 글로벌 석유제품 수급 상황이 예상된다.
엘앤에프, 3분기 적자전환···재고평가·환율 손실에 발목 엘앤에프가 2023년 3분기 매출 8744억원을 기록하며 전년 동기 대비 34% 증가했으나, 원재료 가격 하락과 환율 하락에 따른 646억원의 손실로 영업손실 265억원을 냈다. NCM 양극재 출하량은 10% 증가했으나, 고정환율 변동과 재고평가로 인한 손실이 수익성에 부담을 주었다. 4분기에는 고부가 제품 출하 확대와 북미 LFP 시장 진출을 통한 실적 개선을 계획 중이다.
GS, 3분기 영업익 1.27조···정제마진·윤활유 호조에 46%↑ GS는 3분기 영업이익이 1조2748억원으로 전년 대비 46.4% 증가했다고 밝혔다. 매출은 7조2706억원으로 11.2% 늘었으며, 당기순이익은 6804억원으로 66.9% 상승했다. 정제마진과 윤활유 부문이 실적을 견인했으나, 석유화학 부문은 적자를 이어갔다. GS는 중동 정세로 인한 유가 변동성과 원유 운임 상승에 대한 대비가 중요하다고 전했다.
LG화학, 3분기 영업익 5612억원···전년비 17% ↓ LG화학은 첨단소재와 에너지솔루션의 수익성 개선에도 불구하고 전년 동기 대비 17.4% 감소한 5612억원의 영업이익을 기록했다. 매출은 전년 동기보다 34.0% 증가한 15조4960억원에 달했으나, 석유화학 부문의 영업손실과 유가 상승, 중동 불확실성이 실적에 부정적 영향을 미쳤다. 에너지솔루션 부문은 전기차 및 ESS 시장에서의 성장으로 견고한 매출과 수익성을 유지했다.
에코프로, 영업익 67% 줄었지만 흑자 유지···4분기 회복 기대(종합) 에코프로그룹은 올해 3분기 매출을 전분기 수준으로 유지했지만 영업이익이 67% 감소했다. 주력인 이차전지 소재 사업이 메탈 가격과 환율 하락에 영향을 받았다. 반면, 에코프로에이치엔은 그룹의 흑자 유지를 이끌었다. 에코프로는 북미 신규 고객사를 확보하며 사업 영역을 넓혀가고 있으며, 인도네시아 제련사업의 가동률 정상화를 기대하고 있다.