종목
[애널리스트의 시각]삼성중공업, 실적 주춤해도 FLNG·FDC 기대감은 여전
삼성중공업이 LNG운반선과 FLNG를 중심으로 수주를 늘리는 가운데 증권가에서도 긍정적인 전망이 이어지고 있다. IBK투자증권은 LNG운반선과 FLNG를 함께 건조하는 사업 구조의 안정성을 높게 평가했고, KB증권은 연내 최대 2기의 FLNG 추가 수주와 FDC 첫 계약 가능성을 제시했다. LS증권은 FDC 상용화 추진과 함께 향후 이익률 개선을 전망했다.





[총 64건 검색]
상세검색
종목
[애널리스트의 시각]삼성중공업, 실적 주춤해도 FLNG·FDC 기대감은 여전
삼성중공업이 LNG운반선과 FLNG를 중심으로 수주를 늘리는 가운데 증권가에서도 긍정적인 전망이 이어지고 있다. IBK투자증권은 LNG운반선과 FLNG를 함께 건조하는 사업 구조의 안정성을 높게 평가했고, KB증권은 연내 최대 2기의 FLNG 추가 수주와 FDC 첫 계약 가능성을 제시했다. LS증권은 FDC 상용화 추진과 함께 향후 이익률 개선을 전망했다.
보도자료
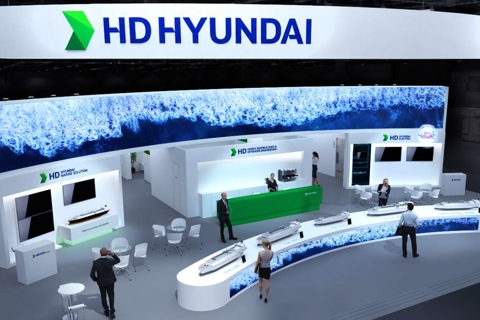
HD현대, 세계 최대 가스展 출격···차세대 LNG선 기술 선보인다
HD현대는 가스텍 2026에서 차세대 LNG운반선과 친환경 선박 기술을 선보인다. HD한국조선해양 등 5개 계열사가 참가하며, 30건의 글로벌 선급 인증과 업무협약이 예정되어 있다. 로이드선급으로부터 미래형 LNG운반선의 설계 적합성을 인정받고, AI와 디지털 트윈 기술을 접목한 솔루션을 발표할 계획이다. 또한, 3탱크 LNG운반선 기술을 포함한 다양한 혁신적 기술을 공개한다.

종목
'조선 빅3' 호실적에 투자심리 개선···슈퍼사이클 이어질까
조선 빅3의 2분기 호실적 발표와 고선가 수주잔고의 매출 인식 본격화로 조선주가 강세를 보이고 있다. LNG 운반선 등 고부가가치 선박 위주의 수익성 개선과 한·미 조선 협력 프로젝트 등 호재가 더해지며 투자심리가 회복되고 있다. 건조선가 상승과 글로벌 에너지 투자 확대도 업황 강세에 긍정적으로 작용하고 있다.
중공업·방산
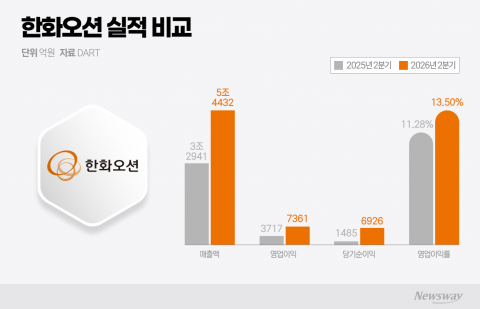
한화오션, 상선 날개 달고 분기 첫 매출 5조원 돌파
한화오션이 고선가 LNG 운반선 매출 증가와 원가 절감 등 혁신 효과에 힘입어 분기 최대 매출과 영업이익을 기록했다. 상선사업부가 실적을 주도했으며 영업이익률이 크게 올랐다. 캐나다 잠수함 사업 수주에는 실패했으나 신규 시장 확대와 추가 수주에 나설 계획이다.

중공업·방산
한화오션, 고부가 LNG선 효과···2분기 영업익 7000억 돌파
한화오션이 LNG 운반선 매출 확대와 브라질 해양 프로젝트 실적 반영에 힘입어 2분기 영업이익 7361억원, 매출 5조4432억원을 기록했다. 상선사업부와 에너지플랜트사업부의 고성장, 고부가 선박 수주 증가 등이 수익 구조 개선에 기여했으며 수주 잔고는 337억7000만달러로 역대 최고치를 경신했다.

중공업·방산
삼성중공업, 2분기 실적 호조···연간 수주 목표 '눈앞'
삼성중공업은 올해 2분기 매출 3조2307억원, 영업이익 3250억원을 기록하며 전년 동기 대비 각각 20%, 59% 증가했다. 고부가가치 선박 수주와 생산효율 개선, LNG 운반선 중심의 수주잔고 반영이 실적 개선의 주요 배경이다. 해양플랜트 등 신규 사업과 디지털·AI 기술 도입으로 하반기 추가 성장도 기대된다.
중공업·방산
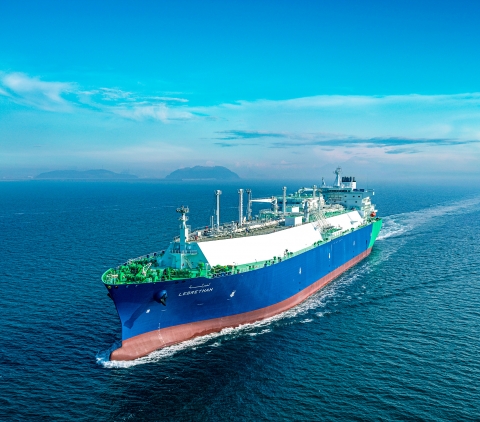
K조선, LNG선 앞세워 중국 턱밑 추격···가격보다 기술로 승부
한국 조선업계가 LNG운반선 등 고부가 선박을 앞세워 중국과 글로벌 선박 수주 경쟁에서 격차를 3%포인트까지 좁혔다. 중국이 저가와 대규모 건조를 무기로 점유율을 유지하고 있지만, 한국은 기술 장벽이 높은 선종에서 우위를 보이고 있다. 업계는 앞으로도 질적 수주 전략을 이어갈 전망이다.
중공업·방산
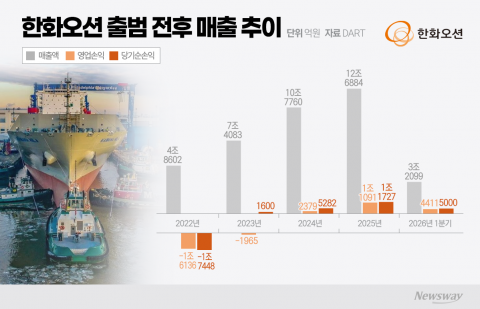
한화오션 3년의 반전···1.6조 적자서 1조 영업익 기업으로 '환골탈태'
한화오션은 한화그룹 편입 이후 고부가가치 선박 중심 수주와 생산 안정화로 1조원대 영업이익을 기록하며 적자 조선사 이미지를 벗었다. 수익성 높은 LNG운반선과 VLCC, VLAC 중심의 포트폴리오 재편 효과로 실적이 대폭 개선됐다. 미국 필리조선소 인수와 MASGA 프로젝트 참여로 미국 조선·방산 시장 진출에도 적극 나서고 있다.
중공업·방산
1분기 호실적 삼성중공업, 후판값 협상에 촉각
삼성중공업이 고선가 LNG운반선과 FLNG 프로젝트 덕에 2026년 1분기 영업이익이 전년 동기 대비 122% 증가하며 수익성이 대폭 개선됐다. 그러나 조선업 특성상 원재료인 후판 가격이 5만원 오르면 분기 영업이익이 약 157억원 줄어들 것으로 예상돼, 향후 원가 변동에 따른 수익성 악화 가능성이 제기된다.

중공업·방산
중동發 물류 재편···K-조선, '슈퍼사이클' 올라탄다
중동 지역의 지정학적 리스크로 인해 글로벌 해운 흐름이 변화하면서 국내 조선업이 슈퍼사이클에 진입할 조짐을 보이고 있다. 주요 항로의 불확실성으로 선박 수요가 증가하며, LNG 운반선 등 고부가가치 선박 발주가 크게 늘었다. 한국 조선사들은 수주 실적이 대폭 향상됐다.



