전기·전자
효성, 3분기 영업익 전년 比 49% '쑥'···중공업·티앤씨 등 주요 계열사 견인
㈜효성은 3분기 영업이익이 1753억원으로 전년 동기 대비 48.8% 증가하며 좋은 실적을 기록했다. 효성중공업은 미국에서 초고압 변압기 수주를 확대하며 수주잔고 18조9000억원으로 역대 최대치를 달성했다. 효성티앤씨도 영업이익이 96.7% 늘어나며 실적 개선에 기여했다. 반면, 효성화학은 매출 증가에도 불구하고 적자로 전환했다.





[총 74건 검색]
상세검색
전기·전자
효성, 3분기 영업익 전년 比 49% '쑥'···중공업·티앤씨 등 주요 계열사 견인
㈜효성은 3분기 영업이익이 1753억원으로 전년 동기 대비 48.8% 증가하며 좋은 실적을 기록했다. 효성중공업은 미국에서 초고압 변압기 수주를 확대하며 수주잔고 18조9000억원으로 역대 최대치를 달성했다. 효성티앤씨도 영업이익이 96.7% 늘어나며 실적 개선에 기여했다. 반면, 효성화학은 매출 증가에도 불구하고 적자로 전환했다.
중공업·방산
두산에너빌리티, 3분기 영업이익 90% 폭증
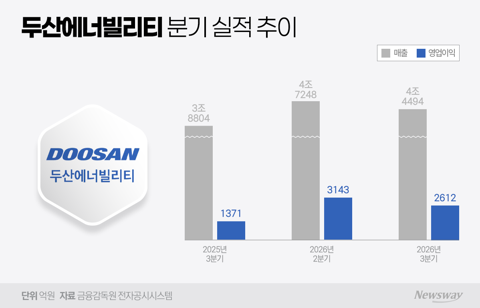
두산에너빌리티는 3분기 영업이익이 전년 대비 90.6% 증가한 2612억원을 기록하며 수익성을 크게 개선했다. 매출은 4조4494억원으로 14.7% 증가, 당기순이익은 149억원으로 흑자 전환했다. 원전과 가스터빈 등 고수익 사업 집중이 주효했고, 수주 실적도 목표의 75%를 달성하며 긍정적인 성과를 이어가고 있다.
종목
[애널리스트의 시각]에스티팜, 환율에 꺾인 이익···임상 불확실성에 목표주가↓
에스티팜의 목표주가가 수익성 둔화와 고객사 임상 불확실성을 반영해 인하되었다. 대신증권, 신한투자증권, KB증권 모두 목표주가를 15만원으로 조정하였으나 '매수' 의견은 유지했다. 원화 강세와 제품 구성 변화로 영업이익이 기대에 미치지 못했지만, 수주잔고가 최대 수준으로 늘어나 중장기 성장은 유효하다는 평가다. RNA 치료제 파이프라인의 확장과 신규 수주가 장기적 성장의 관건이 되고 있다.
중공업·방산
29조원대 수주잔고에도···현대로템 3분기 영업익 11% 감소
현대로템이 올해 3분기 매출은 전년 수준을 유지했지만, 영업이익은 11% 감소했다. 방산, 로봇, 수소 부문 실적 하락이 있었으나, 대만과 싱가포르 철도사업 수주를 통한 수출 다변화로 중장기 성장을 추구하고 있다. 수주잔고는 29조1420억원으로 집계됐으며, 현금성자산이 차입금을 초과하는 긍정적 재무 상태를 보이고 있다.
건설사
덩치 커진 자이S&D 개발사업...책임준공 8배에 분양 리스크는 부담
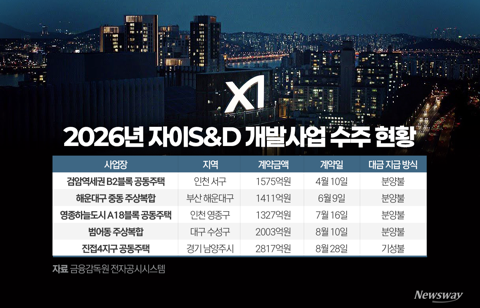
자이S&D의 개발사업 수주 규모는 최근 급증하여 9133억원에 도달했다. 특히 하반기에 6147억원 규모의 사업을 수주하며 성장을 이어가고 있다. 하지만 책임준공 약정이 8배 증가하며 부담이 커졌으며, 대부분의 개발사업이 분양불 계약 구조로 이루어져 있어 분양 성적이 수익성에 중요한 변수로 떠오르고 있다. 특히 대구 지역의 경우 미분양 현상이 지속되어 리스크로 작용하고 있다.
중공업·방산
K조선 224조 수주잔고···산재 증가·안전 부담
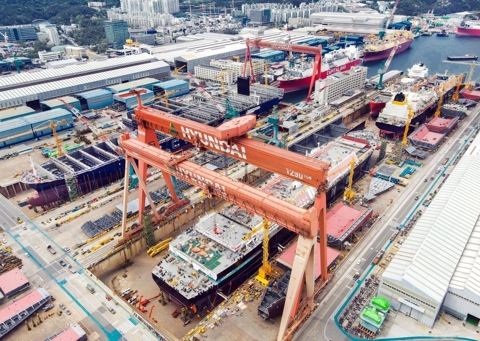
K조선이 200조원 이상의 수주를 확보하고 실적을 개선하며 호황을 누리는 가운데, 산업재해 지표의 악화가 우려되고 있다. 올해 상반기 선박건조·수리업의 재해자와 사망자 수는 전년 대비 증가하였으며, 이는 제조업 전체를 웃도는 증가율이다. 이는 높은 가동률 속 인력 확보와 원·하청을 아우르는 안전관리 역량이 중요해지는 상황을 반영한다. 노사 간 안전관리 협력과 작업환경 개선이 조선업의 생산 안정성을 좌우할 주요 과제로 부상하고 있다.
종목
[애널리스트의 시각]휴머노이드 부품 본격 공급···한라캐스트, 글로벌 성장 모멘텀 확보
한라캐스트가 휴머노이드 로봇 부품 등 전기변환, 자율주행 부품 공급을 본격화하며 성장 동력을 확보하고 있다. 2분기 말 수주잔고는 9207억원에 달했고, 전년 동기 대비 매출 32.5%, 영업이익 14.9% 증가했다. 미국의 중국산 로봇 규제 강화로 공급망 재편의 수혜도 기대된다.
중공업·방산
일감 넘치는데 도크 못 늘린다···K-조선 '200조 딜레마'
국내 조선 3사가 합산 수주잔고 200조원 돌파를 앞두고 전략 변화를 모색하고 있다. 한정된 생산능력에서 수익성 극대화와 고부가 선박 중심 선별 수주로 전환하며, 생산 여력 부족 틈을 파고드는 중국 조선사와의 경쟁에도 촉각을 곤두세우고 있다. 기존 기술을 활용한 함정, 데이터센터 등 신성장 동력 확보도 본격화하고 있다.
건설사
포스코이앤씨, 흑자전환에도 현금흐름은 '마이너스'
포스코이앤씨가 올해 상반기 원가율 하락과 건축부문 수익성 개선으로 흑자전환에 성공했다. 수주잔고 51조원대 등 일감 기반도 탄탄하지만 매출채권 증가와 운전자본 부담 탓에 영업현금흐름은 마이너스를 기록했다. 손익 개선이 현금창출력 회복으로 이어질지 주목된다.
중공업·방산
[사업보고서 톺아보기]한화 필리조선소, 인수 2년차···'재무 정상화' 어디까지
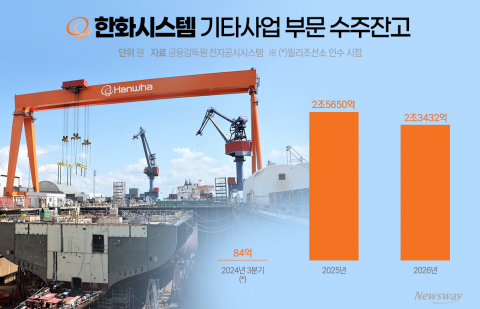
한화그룹이 인수한 필리조선소가 2년차에 접어들며 매출 성장과 생산 안정화를 이뤄냈다. 상반기 매출은 전년 연간의 70%를 차지하고, 가동률도 90%대를 유지하는 등 실적이 개선됐다. 순손실이 이어지고 있으나 적자폭이 크게 줄었고, 순자산 결손도 6개월 만에 약 1485억원 감소했다. 수주잔고는 2조3432억원으로 급증했으며, 내년 흑자전환이 기대되고 있다.



