목표 주가 검색결과

[총 365건 검색]

상세검색

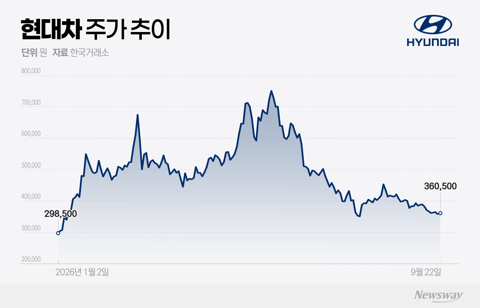
로봇 타고 78만원 갔는데···반토막 난 현대차, 반전 카드는 '실적'

증권·자산운용사

[stock&톡]로봇 타고 78만원 갔는데···반토막 난 현대차, 반전 카드는 '실적'

현대차 주가가 6월 고점 대비 54% 급락하며 관심이 집중되고 있다. 이는 로봇 사업 기대감 저하와 원화 강세, 파업 등으로 인한 실적 압박 때문으로 보인다. 여러 증권사는 실적 둔화에 따라 목표주가를 하향 조정했으며, 4분기 실적 회복과 새로운 주주환원 정책이 주가 반등의 열쇠로 지목되고 있다. 아틀라스와 같은 로봇 사업이 비용 절감 효과를 가져올 것으로 예상된다.
해성디에스, 패키지기판 증설 본격화···목표가 최대 9만원

증권·자산운용사

[애널리스트의 시각]해성디에스, 패키지기판 증설 본격화···목표가 최대 9만원

해성디에스가 패키지기판 사업 회복과 생산능력 확대를 바탕으로 성장 기대를 높이고 있다. 패키지기판은 고객사 확대와 함께 흑자 전환이 예상되며, 회사는 창원 신공장에 1900억원을 투자해 패널 공법 도입에 나섰다. 리드프레임도 견조한 실적을 이어가면서 목표주가는 7만4000~9만원 수준으로 제시되고 있다.

엘앤에프, 3분기 적자 우려에도 판매량 확대···"21만원 간다"

종목

[애널리스트의 시각]엘앤에프, 3분기 적자 우려에도 판매량 확대···"21만원 간다"

엘앤에프가 원화 강세 영향으로 3분기 영업적자 전환이 예상되나, 양극재 판매량 증가와 신규 고객 확보로 성장세는 지속될 전망이다. NH투자증권은 엘앤에프에 '매수' 의견을 유지하며 목표주가를 16만원으로 상향했다. 원화 강세가 수익성에 부담을 줬으나, 양극재 판매량은 전분기보다 늘어날 전망이다. 테슬라의 공급 이원화와 신규 공급처 확보로 판매량 확대가 기대되며, 메리츠증권도 긍정적 평가를 내놨다.

글로벌 영토 넓히는 아모레퍼시픽···"19만원까지 상승여력 충분"

종목

[애널리스트의 시각]글로벌 영토 넓히는 아모레퍼시픽···"19만원까지 상승여력 충분"

아모레퍼시픽이 더마코스메틱과 헤어케어를 중심으로 글로벌 성장축을 넓히면서 증권가도 중장기 성장성을 긍정적으로 평가하고 있다. 에스트라·일리윤 등 더마 브랜드 성장과 북미·유럽 중심의 해외 매출 확대, 아마존·틱톡 등 판매 채널 다변화가 실적 성장으로 이어질 것으로 전망했다.

LG유플러스, 실적 개선에 AI 데이터센터·주주환원까지···"2만원 넘긴다"

종목

[애널리스트의 시각]LG유플러스, 실적 개선에 AI 데이터센터·주주환원까지···"2만원 넘긴다"

LG유플러스가 올해 본업 실적 개선에 이어 내년 주주환원 확대와 인공지능 데이터센터(AIDC) 성장으로 기업가치를 재평가받을 수 있다는 전망이 나온다. 증권가는 올해 영업이익이 전년 대비 20~30%대 늘고, 파주 AIDC의 이익 기여도 2028년부터 본격화할 것으로 보고 2만원대 목표주가를 유지하고 있다.

주주환원율 50% 꺼낸 DB손보···목표가 줄상향

종목

[애널리스트의 시각]주주환원율 50% 꺼낸 DB손보···목표가 줄상향

DB손해보험이 2030년까지 주주환원율을 50%로 확대하는 신규 기업가치 제고계획을 발표하자, 증권사들이 목표주가를 잇달아 상향 조정했다. 본업 경쟁력 강화, 자본효율성 지표 관리, 글로벌 포트폴리오 구축, 세이프티플로어 설정 등 네 가지 방향을 제시했으며, 수익성 중심 경영과 주주환원 확대 정책이 긍정적 평가를 받았다.

DB손보, 주주환원 확대에 높아지는 눈높이···"26만원 간다"

종목

[애널리스트의 시각]DB손보, 주주환원 확대에 높아지는 눈높이···"26만원 간다"

DB손해보험이 2030년까지 주주환원 정책을 강화하고 DPS를 매년 두자릿수 성장시키겠다고 밝히자, 삼성증권·신한투자증권·한화투자증권 모두 목표주가를 상향하고 투자 의견을 '매수'로 유지했다. 증권가는 배당확대의 투명성 및 가시성 강화, DCR 도입 등 정책 변화로 배당 매력이 높아진 것으로 평가했다.

시설 투자에 2700억 쏟아붓는 심텍···"19만원까지 간다"

종목

[애널리스트의 시각]시설 투자에 2700억 쏟아붓는 심텍···"19만원까지 간다"

증권가가 2742억원 규모의 신규 시설투자를 발표한 심텍에 대해 17만~19만원의 목표주가를 유지했다. 고객사의 SoCAMM 물량 확대 요구가 이어지는 가운데 전용 공장 신설을 통한 생산능력 확대가 중장기 실적 성장을 뒷받침할 것으로 봤다. DB증권은 증설 효과를 반영해 2028년 매출액 전망치를 3조원으로 상향했다.

더보기 더보기