종목
[stock&톡]삼전·닉스 다음은 누구···기판주로 옮겨붙은 AI 랠리
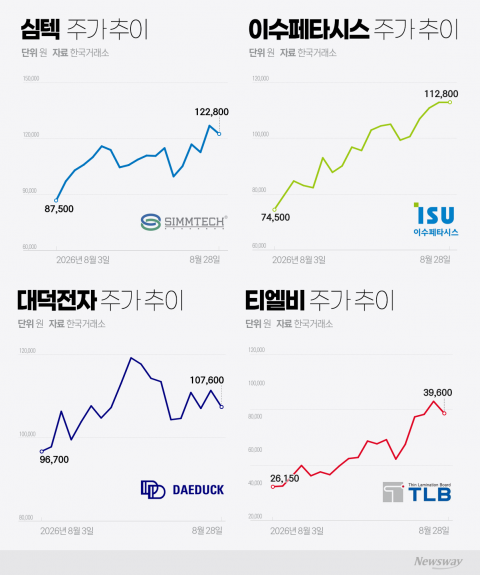
엔비디아의 실적 호조와 AI 인프라 투자 확대로 티엘비, 이수페타시스, 심텍 등 국내 기판주가 큰 폭으로 상승했다. 각 사는 SOCAMM, 다층 인쇄회로기판 등 AI 서버 관련 제품 증설과 수주를 확대하고 있다. 실적 성장과 생산능력 증대가 이어지나, 단기 변동성도 우려된다.





[총 28건 검색]
상세검색
종목
[stock&톡]삼전·닉스 다음은 누구···기판주로 옮겨붙은 AI 랠리
엔비디아의 실적 호조와 AI 인프라 투자 확대로 티엘비, 이수페타시스, 심텍 등 국내 기판주가 큰 폭으로 상승했다. 각 사는 SOCAMM, 다층 인쇄회로기판 등 AI 서버 관련 제품 증설과 수주를 확대하고 있다. 실적 성장과 생산능력 증대가 이어지나, 단기 변동성도 우려된다.
종목
[애널리스트의 시각]이수페타시스, 증설·판가 인상···실적 성장 '탄력'
이수페타시스가 2분기 매출 3799억원, 영업이익 771억원을 기록하며 시장 기대치를 상회했다. AI 가속기·스위치 등 고수익 제품 판매와 다중적층 제품 매출 비중 증가로 수익성이 개선됐다. 생산능력 확대와 판가 인상, 신규 고객사 확보에 따라 하반기 이후 실적 성장세가 지속될 전망이다.
종목
[애널리스트의 시각]이수페타시스, 증설 효과 본격 반영···"16만원 간다"
이수페타시스가 AI 인프라 투자 확대로 고부가 인쇄회로기판(PCB) 수요 증가와 설비 증설 효과를 누리며 중장기 성장세를 이어갈 전망이다. 증권가는 생산능력 확대와 제품 믹스 개선으로 매출 및 영업이익이 크게 성장할 것으로 보고 목표주가를 16만원으로 상향 조정했다.
종목
[애널리스트의 시각]이수페타시스, 고다층 MLB 효과 본격화···증권가 목표가 줄상향
증권사들이 이수페타시스의 매출 인식 기준 변경에 따른 실적 착시를 해소해야 한다며 목표주가를 줄줄이 상향했다. 다중적층 MLB 및 고다층 인쇄회로기판 확대로 평균판매가격과 수익성이 높아질 것으로 전망된다. 실적 모멘텀이 1분기부터 본격화될 것으로 분석됐다.

종목
"들고만 있어도 3배 이상"··· 올해 코스피 최고 수익 톱 3위는
2025년 코스피 거래 상위 50종목 중 에이피알, 효성중공업, 이수페타시스가 연초 대비 350% 넘는 수익률로 최고의 상승세를 기록했다. 실적 개선과 글로벌 성장 및 인프라 투자로 세 종목 모두 투자자에게 큰 수익을 안겼다.

종목
이수페타시스, 실적 초과 달성···AI 부품시장 절대강자 부상
이수페타시스는 글로벌 AI 인프라 투자 확대와 구글 TPU, 다중적층 기판 등 핵심 밸류체인 독점으로 2026년까지 구조적 성장세가 전망된다. 5공장 증설과 ASP 상승에 힘입어 실적 및 주가가 동반 성장하고 있으며, 중장기적으로 AI 시장 최대 수혜주로 부상 가능성이 높다.
종목
[애널리스트의 시각] 증권가 "이수페타시스, AI 칩 고성능화에 호실적 기대···목표가 대폭 상향"
이수페타시스가 AI 인프라 투자와 칩 성능 강화에 힘입어 다중 적층 MLB 등 고부가 제품 수요가 급증하며 영업환경이 개선됐다. 이에 증권사들은 실적 호조를 반영해 목표주가를 최대 72.8% 상향 조정했다. 3분기 실적이 시장 기대치를 크게 상회했으며, AI 가속기·TPU 시장 확대와 고사양 신제품 공급 확대가 성장세를 견인하고 있다.

종목
이수페타시스, AI 반도체 시장 호조···실적·주가 동반 상승 기대감
이수페타시스는 AI 반도체 및 고성능 컴퓨팅 시장 성장에 힘입어 실적과 주가 모두 호조를 보였다. 데이터센터, AI 가속기용 다중적층 PCB 매출 증가와 더불어 생산능력 및 재무구조가 대폭 개선됐으며, 연이은 공장 증설과 기술력 차별화로 성장 모멘텀을 강화하고 있다.

증권일반
NH투자증권, 이수페타시스 목표가 14% 상향···"다중적층 제품 수요 확대"
NH투자증권이 기판 고사양화 추세에 힘입어 다중적층 제품의 수요가 오르고 있다며 이수페타시스의 목표주가를 14.08% 상향한 8만1000원으로 제시했다. 황지현 NH투자증권 연구원은 9일 보고서를 통해 이수페타시스가 고사양 다중적층 인쇄회로기판(PCB) 시장에서 양산 경쟁력을 앞세워 네트워크와 주문형 반도체(ASIC) 시장 수요를 선점하고 있다고 분석했다. 보고서에 따르면 이수페타시스는 최근 대구공장 투어에서 다중적층기판의 양산 경
종목
[애널리스트의 시각]이수페타시스, 2Q 영업이익 기대치 하회 불구 '하반기 반등' 기대
이수페타시스가 2분기 시장 기대에 못 미치는 실적을 냈으나, 증권가에서는 하반기 AI 서버 및 네트워크 스위치 수요 증가에 기인한 실적 개선 가능성에 주목하며 목표주가를 상향했다. 생산능력 확장과 더불어 주요 증권사의 '매수' 의견이 이어지고 있다.



