영업이익 전망 검색결과

[총 14건 검색]

상세검색

SK바이오팜, 3분기 호실적 전망···오파칼림 임상 재개 관건

종목

[애널리스트의 시각]SK바이오팜, 3분기 호실적 전망···오파칼림 임상 재개 관건

SK바이오팜의 3분기 영업이익이 1000억원을 웃돌 것으로 전망된다. 엑스코프리의 미국 내 처방 증가와 일본 품목허가에 따른 기술료 유입이 실적에 긍정적 영향을 끼칠 것으로 분석됐다. 다만 FDA의 부분 임상 보류 조치를 받은 오파칼림의 임상 재개 여부가 향후 기업 성장의 핵심 변수로 지목된다. DS투자증권은 올해 3분기 영업이익을 1020억원으로 예상하며, 매수 의견과 목표주가 15만5000원을 유지했다.
네이버·카카오, 3분기 실적 갈리나···AI 신사업 성과가 관건

인터넷·플랫폼

네이버·카카오, 3분기 실적 갈리나···AI 신사업 성과가 관건

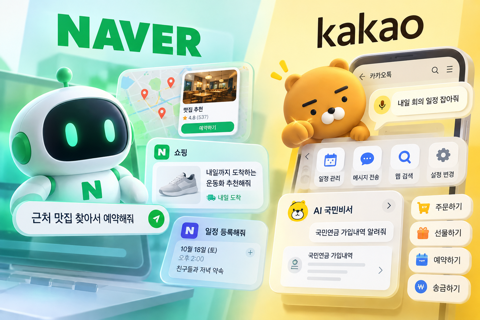
네이버와 카카오가 올해 3분기 엇갈린 성적표를 받아들 전망이다. 네이버는 매출 성장세를 이어가지만 인공지능(AI) 인프라 투자와 주요 사업의 성장 둔화로 영업이익이 감소할 것으로 예상된다. 카카오는 매출이 뒷걸음질하는 가운데 비용 효율화에 힘입어 영업이익이 늘어날 것으로 관측됐다. 양사 모두 AI를 중장기 성장 동력으로 내세운 만큼 기존 플랫폼 사업의 수익성과 AI 신사업의 성장 가능성이 주요 변수로 꼽힌다. 19일 금융정보업체 에

에이피알, 아마존 판매 호조에도 실적 눈높이 '뚝'···환율 발목

종목

[애널리스트의 시각]에이피알, 아마존 판매 호조에도 실적 눈높이 '뚝'···환율 발목

에이피알이 미국과 유럽 아마존에서 화장품 판매를 확대 중이나, 올해 3분기 영업이익은 시장 기대치를 밑돌 것으로 보인다. 원달러 환율 하락과 유럽 물류비 증가로 수익성에 부담이 발생했다는 분석이다. 그러나 아마존에서 인기 제품이 증가함에 따라 증권사들은 4분기 실적 개선 가능성에 주목하고 있다. 4분기 대규모 할인행사가 실적 개선의 기회가 될 수 있으며, 투자의견은 '매수'를 유지하고 있다.

상장사 3분기 이익 전망 4%↑···삼성전자·SK하이닉스가 견인

종목

상장사 3분기 이익 전망 4%↑···삼성전자·SK하이닉스가 견인

국내 상장사들의 3분기 영업이익 전망이 삼성전자와 SK하이닉스의 실적 향상으로 인해 4% 가량 상승했다. 삼성전자와 SK하이닉스의 이익 증가로 상장사 전체의 영업이익 전망이 높아졌으며, 특히 삼성SDI는 에너지저장장치 사업의 호조로 영업이익 전망이 8배 이상 상향 조정됐다. 반면, 자동차·배터리·바이오 업종에서 일부 대기업의 실적 전망은 하향 조정되는 등 기업별 성과에 차이가 나타났다.

AI 서버 타고 실적 눈높이 '쑥'···삼성전기, CPU까지 수혜

종목

[애널리스트의 시각]AI 서버 타고 실적 눈높이 '쑥'···삼성전기, CPU까지 수혜

삼성전기가 AI 서버 시장 호황에 힘입어 실적 성장세를 보이고 있다. MLCC와 ABF수요가 증가하여 3분기 영업이익은 전년 대비 152.4% 증가한 6571억원이 예상된다. 메리츠증권은 삼성전기의 목표주가를 220만원으로 상향 조정하였으며, AI 고부가 제품 비중 확대가 실적 개선을 이끌고 있다고 분석했다. 또한, 북미 CPU 업체와의 장기 공급계약 체결과 AI용 MLCC 수요 증가가 긍정적으로 작용하고 있다.

S-Oil, 정유설비 부족에 실적 눈높이↑···증권가 목표가 상향

종목

[애널리스트의 시각]S-Oil, 정유설비 부족에 실적 눈높이↑···증권가 목표가 상향

S-Oil이 글로벌 정유설비 부족으로 인한 정제마진 강세의 수혜를 받고 있다. 미국 경유 가격이 사상 최고치를 경신하고 미국 정유설비 가동률도 역대 최고치를 기록하는 등 정유제품 공급 차질로 수익성이 크게 개선됐다. 증권가는 S-Oil의 실적 전망치를 상향하고 목표주가를 잇따라 올리고 있다. Capex 사이클 종료에 따라 배당성향 확대 가능성도 주목 받고 있다.

삼성전자, 목표가 50만원 상향···"메모리 호황에 실적 재평가"

보도자료

[애널리스트의 시각]삼성전자, 목표가 50만원 상향···"메모리 호황에 실적 재평가"

메리츠증권은 삼성전자가 메모리 반도체 업황 호조와 AI 수요 확대로 사상 최대 실적을 이어갈 것이라 전망했다. DS 부문을 중심으로 영업이익 90조1000억원을 추정하며, 목표주가는 50만원으로 상향했다. 메모리 가격 상승과 출하량 증가가 실적을 견인하는 가운데, 연말 주주환원 정책 도입 가능성도 부각됐다.

실적은 역대급인데 투자 성과는 '글쎄'···반도체만 웃었다

보도자료

실적은 역대급인데 투자 성과는 '글쎄'···반도체만 웃었다

올해 2분기 국내 상장사 영업이익 전망치가 반도체 업황 호조로 분기 초 대비 50.2% 증가했다. 이익 전망치 급등은 삼성전자, SK하이닉스 등 대형 반도체주의 실적 상향에서 비롯됐다. 그러나 대형주 쏠림 현상과 실적 양극화로 포트폴리오 수익률은 오히려 코스피를 하회하며, 종목별 성과 차별화가 두드러졌다.

대한항공, 화물 운임 오르고 통합 시너지까지···"3만8000원 간다"

보도자료

[애널리스트의 시각]대한항공, 화물 운임 오르고 통합 시너지까지···"3만8000원 간다"

하나증권은 대한항공 목표주가를 3만8000원으로 상향하고, 항공화물 운임 강세와 아시아나항공 통합에 따른 시너지 효과를 예상했다. 화물 부문의 성장과 3분기 여객 부문 흑자 전환 가능성이 실적을 뒷받침할 전망이다. 합병 후 비용 절감과 영업이익 확대로 기대감이 높아지고 있다.

더보기 더보기