심텍 검색결과

[총 19건 검색]

상세검색

심텍, 3분기 실적 개선 기대···AI 기판·증설 모멘텀도 주목

종목

[애널리스트의 시각]심텍, 3분기 실적 개선 기대···AI 기판·증설 모멘텀도 주목

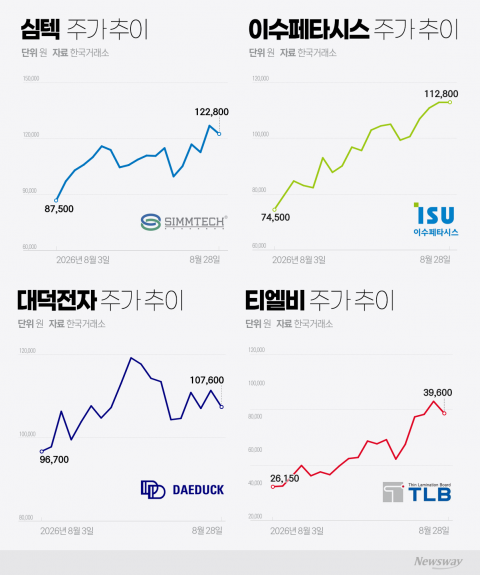
심텍이 인공지능 서버용 메모리 모듈 기판 수요 증가와 신규 설비투자 계획에 힘입어 3분기 실적 개선 기대를 키우고 있다. 대신증권은 심텍에 투자의견 '매수'와 목표주가 17만원을 제시했으며, 신한투자증권은 목표주가를 18만원으로 상향 조정했다. 심텍의 3분기 매출은 5535억원, 영업이익은 837억원으로 전년 동기 대비 큰 폭으로 증가할 것으로 전망된다. 소캠2 매출 가이던스 상향과 수주 증가도 실적 개선에 긍정적인 영향을 미칠 것으로 보인다.
시설 투자에 2700억 쏟아붓는 심텍···"19만원까지 간다"

종목

[애널리스트의 시각]시설 투자에 2700억 쏟아붓는 심텍···"19만원까지 간다"

증권가가 2742억원 규모의 신규 시설투자를 발표한 심텍에 대해 17만~19만원의 목표주가를 유지했다. 고객사의 SoCAMM 물량 확대 요구가 이어지는 가운데 전용 공장 신설을 통한 생산능력 확대가 중장기 실적 성장을 뒷받침할 것으로 봤다. DB증권은 증설 효과를 반영해 2028년 매출액 전망치를 3조원으로 상향했다.

NH투자證 "심텍, 전방산업 수요 둔화에 실적 부진···목표가 19.3% 하향"

종목

NH투자證 "심텍, 전방산업 수요 둔화에 실적 부진···목표가 19.3% 하향"

NH투자증권이 26일 심텍에 대해 정보통신(IT)수요·반도체 출하량 회복이 예상보다 더딘 영향으로 실적 하락이 예상된다고 판단했다. 이에 목표주가를 기존 3만1000원에서 2만5000원으로 6000원(19.3%) 하향 조정했다. 투자의견은 매수를 유지했다. NH투자증권은 심텍의 3분기 영업이익을 94억원 수준으로 전망했다. 예상보다 전방산업 수요 회복·반도체 출하량 증가세가 더디고 원달러 환율 하락도 부정적이라는 이유에서다. 4분기 역시 북미 세트업체 신

심텍, 4Q 실적 호조에 급등 출발

[특징주]심텍, 4Q 실적 호조에 급등 출발

심텍이 작년 4분기 호실적을 거뒀다는 평가에 장 초반 급등세로 출발하고 있다.17일 코스닥시장에서 심텍은 오전 9시6분 현재 전날보다 430원(6.32%) 오른 7230원에 거래중이다.앞서 전날 심텍은 연결 재무제표 기준 지난해 4분기 영업이익이 120억7400만원으로 전 분기 대비 63% 증가했다고 공시했다.같은 기간 매출액은 11% 늘어난 2083억1300만원이며, 당기순이익은 255% 확대된 81억4100만원이다.

심텍, 거래소에 분할 재상장 예심 청구

심텍, 거래소에 분할 재상장 예심 청구

한국거래소 코스닥시장본부는 지난달 23일 심텍이 상장예비심사 청구서를 접수했다고 2일 밝혔다. 인쇄회로기판(PCB) 제조업체인 심텍은 존속법인인 심텍홀딩스(가칭)과 분할법인 심텍(가칭)으로 인적분할 방식으로 재상장될 예정이다. 지난해 매출액은 6537억800만원, 순이익은 7억1900만원을 기록했으며 자본금은 90억3600만원이다. 한편, 2일 기준 상장예비심사를 진행 중인 기업은 5개사다.

더보기 더보기