종목
[애널리스트의 시각]삼성SDI, 3분기 깜짝 실적에 목표가 줄상향···내년 ESS 성장 기대
삼성SDI는 올해 3분기 시장 예상치를 뛰어넘는 실적을 발표했다. 매출은 4조6856억원으로 52.6% 증가했고, 영업이익은 4078억원으로 흑자 전환에 성공했다. 증권사들은 일회성 이익을 제외해도 탄탄한 실적이라고 평가했으며, 북미 시장에서의 ESS 공급 확대와 신규 생산시설 가동이 내년 수익성을 더욱 개선할 것으로 전망했다.





[총 66건 검색]
상세검색
종목
[애널리스트의 시각]삼성SDI, 3분기 깜짝 실적에 목표가 줄상향···내년 ESS 성장 기대
삼성SDI는 올해 3분기 시장 예상치를 뛰어넘는 실적을 발표했다. 매출은 4조6856억원으로 52.6% 증가했고, 영업이익은 4078억원으로 흑자 전환에 성공했다. 증권사들은 일회성 이익을 제외해도 탄탄한 실적이라고 평가했으며, 북미 시장에서의 ESS 공급 확대와 신규 생산시설 가동이 내년 수익성을 더욱 개선할 것으로 전망했다.
종목
[애널리스트의 시각]크래프톤, 3분기 영업익 기대감↓···신작 흥행이 반등 관건
크래프톤은 3분기 매출 성장에도 불구하고 비용 증가와 PC 부문 매출 둔화로 시장 기대치를 밑도는 영업이익을 기록할 전망이다. 배틀그라운드(PUBG)의 트래픽은 견조하나 대형 신작 공백이 연말까지 지속될 것으로 보인다. 내년 출시 예정인 신작 'DED.NET', 'NO LAW' 등 5개의 프로젝트는 주가 반등의 주요 변수가 될 것이다.
종목
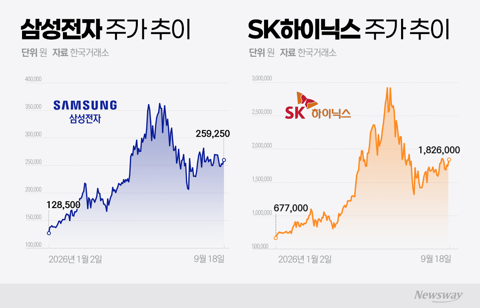
[stock&톡]삼전·닉스 다시 날아오를까···주목할 세 가지 관전포인트
삼성전자와 SK하이닉스가 HBM4 중심의 AI 메모리 수요 증가로 주가 상승 기대를 받고 있다. 증권가는 삼성전자와 SK하이닉스의 목표주가를 각각 60만원, 310만원으로 제시하며 긍정적인 전망을 내놨다. 그러나 범용 메모리 가격 하락과 원화 강세는 부담 요소로 작용한다. 양사는 자사주 매입·소각 등 주주환원을 통해 투자자들의 기대에 부응하려 하고 있다.
종목
[애널리스트의 시각]삼성바이오, '3조 유증' 주가 급락에도 목표가는 그대로
삼성바이오로직스가 3조원 규모의 유상증자를 결정하면서 단기 희석 우려가 커졌지만 증권가는 기존 성장 전망을 유지했다. 대신증권과 하나증권은 각각 목표주가 200만원, 205만원을 유지했고 다올투자증권은 210만원을 제시했다. 증권가는 폴리펩타이드 인수와 생산능력 확대를 위한 선제적 자금 확보라는 점에 주목했다.
종목
[애널리스트의 시각]한화, 인적분할 후 과도한 할인···"18.5만원 간다"
한화가 인적분할 후 재상장하면서 순자산가치(NAV) 대비 할인율이 69%로 확대됐다. 증권가에서는 주요 계열사의 실적 호조와 현금창출력 유지, 자산구조 단순화 등을 근거로 할인율 축소와 주가 상승 가능성을 제시했다. 주주환원 확대, 방산 비중 증가가 긍정 분석의 배경이다.
종목
[애널리스트의 시각]파마리서치, 2분기 최대 매출···증권가 "하반기 수익성 추이 주목"
파마리서치는 2분기 역대 최대 매출인 1787억원을 기록하며 시장 전망치를 상회했다. 영업이익률은 일회성 비용 영향으로 전 분기보다 감소했으나, 리쥬란과 화장품 등 해외 수출이 급증하며 외형 성장을 이어갔다. 증권가는 하반기에도 매출 성장이 예상되지만, 판관비 부담 완화와 분기별 수익성 변화가 주가의 핵심 변수로 작용할 것으로 평가했다.
종목
[애널리스트의 시각]주가 눈높이 낮아지는 크래프톤···반등 관건은 '신작'
크래프톤의 주가를 두고 증권가의 평가가 엇갈리고 있다. PUBG의 견조한 성장세에는 공감하지만 신작 라인업이 8월 게임스컴에서 공개됨에 따라 냉정한 검증이 필요하다는 의견도 제기됐다. 각 증권사는 신작 사이클, 주주환원, 포트폴리오 전략 관련 투자의견과 목표주가를 조정했다.
종목
"해외선 싼데 국내선 비싸"···ADR 상장 앞두고 하이닉스 '액분론' 솔솔
SK하이닉스의 미국주식예탁증서(ADR) 상장을 계기로 액면분할론이 다시 거론되고 있다. ADR을 통해 해외 투자자의 투자 문턱은 낮아졌지만, 코스피에서는 여전히 200만~300만원대 주가가 유지되고 있어서다. 증권가에서는 고대역폭메모리(HBM) 가격 협상과 ADR 상장 효과를 바탕으로 고가주 흐름이 이어질 수 있다고 보는 가운데, 회사는 액면분할에 대해 당장 계획이 없다는 입장을 유지하고 있다.
투자전략
"120만원이냐 69만원이냐"···현대차 목표가 로봇값 셈법 갈렸다
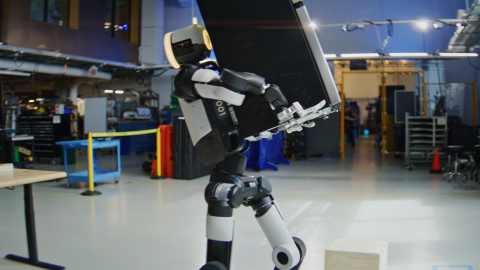
현대차 주가를 밀어 올린 보스턴다이내믹스(BD) 기대감을 놓고 증권가 시각차가 커지고 있다. KB증권은 아틀라스의 산업용 휴머노이드 선점 가능성을 반영해 목표주가 120만원을 유지한 반면, 유안타증권은 아직 손익 기여가 없는 로봇 가치를 본업 이익에 얹어 평가하는 데 한계가 있다며 목표주가 69만원과 보유 의견을 제시했다. 향후 BD의 외부 고객 수주와 투자 유치가 주가 추가 상승의 변수로 꼽힌다.
종목
9000피 이끈 '276만닉스'···증권가 "100만원은 더 오른다"
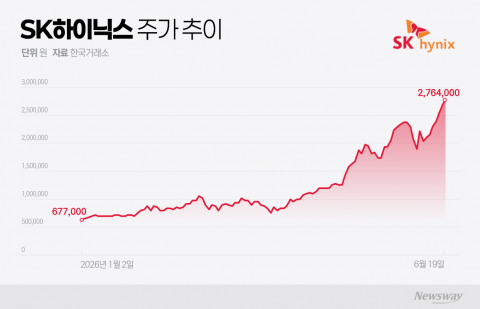
SK하이닉스가 HBM4 양산과 AI 데이터센터 투자 확대로 주가 276만원을 기록하며 코스피 9000포인트 돌파를 이끌고 있다. 증권사들은 메모리 업황 장기 호황, HBM 공급 부족, 글로벌 빅테크 장기계약 확대에 힘입어 목표주가를 380만원으로 상향했다. 상승세와 더불어 밸류에이션 부담, 투자 리스크도 제기된다.



