종목
[애널리스트의 시각]삼성중공업, 실적 주춤해도 FLNG·FDC 기대감은 여전
삼성중공업이 LNG운반선과 FLNG를 중심으로 수주를 늘리는 가운데 증권가에서도 긍정적인 전망이 이어지고 있다. IBK투자증권은 LNG운반선과 FLNG를 함께 건조하는 사업 구조의 안정성을 높게 평가했고, KB증권은 연내 최대 2기의 FLNG 추가 수주와 FDC 첫 계약 가능성을 제시했다. LS증권은 FDC 상용화 추진과 함께 향후 이익률 개선을 전망했다.





[총 17건 검색]
상세검색
종목
[애널리스트의 시각]삼성중공업, 실적 주춤해도 FLNG·FDC 기대감은 여전
삼성중공업이 LNG운반선과 FLNG를 중심으로 수주를 늘리는 가운데 증권가에서도 긍정적인 전망이 이어지고 있다. IBK투자증권은 LNG운반선과 FLNG를 함께 건조하는 사업 구조의 안정성을 높게 평가했고, KB증권은 연내 최대 2기의 FLNG 추가 수주와 FDC 첫 계약 가능성을 제시했다. LS증권은 FDC 상용화 추진과 함께 향후 이익률 개선을 전망했다.
종목
[애널리스트의 시각]초고압까지 영역 넓힌 산일전기···실적 눈높이도 '껑충'
산일전기가 초고압 변압기 생산 확대와 데이터센터 및 신재생에너지 특수변압기 수주 증가로 증권가에서 성장성에 주목받고 있다. LS증권, KB증권, 한국투자증권 등 주요 증권사가 목표주가와 투자의견을 상향 조정했으며, 신규 공장과 미국 수주를 통한 매출 확대가 기대되고 있다.

건설사
포스코이앤씨, 2분기 건축 매출 성장···흑자 기조 지속
포스코이앤씨가 건축 부문의 실적 호조와 원가 관리 강화로 2분기 영업이익 440억원을 기록하며 흑자 행진을 이어갔다. 플랜트 부문은 삼척화력발전소 원가 부담으로 적자를 기록했으나, 건축 부문에서 매출과 수익성이 크게 개선됐다. 신규 수주는 4조9000억원으로 수도권 도시정비와 해외 사업 등에서 견조한 성과를 보였다.
종목
[애널리스트의 시각]현대건설, 본업 회복에도 원전 계약 지연···목표가 하향 조정
현대건설이 주택·건축 부문의 수익성 개선과 신규 수주 확대 기대에도 원전 프로젝트 계약 시점이 늦어지며 증권사들이 목표주가를 연이어 낮췄다. 미국 SMR과 대형 원전 사업의 본격화가 향후 주가 회복의 동력이 될 수 있다는 전망은 여전히 유효하다.
종목
[애널리스트의 시각]LS일렉트릭, 높아지는 눈높이···"데이터센터가 끌고 전력인프라가 민다"
증권사들이 LS일렉트릭에 대해 북미 데이터센터 투자 확대에 따른 신규 수주 증가와 전력인프라, 초고압변압기 중심의 수익성 개선을 근거로 잇따라 긍정적 전망을 내놓고 있다. 목표주가 상향 조정과 매수 의견이 이어지며, 연간 신규 수주 가이던스와 장기 성장성에 대한 기대감도 커지고 있다.
종목
[특징주]마키나락스, AI 국가전략 수혜 기대에 20%대 급등
마키나락스가 정부의 AI 국가전략 추진과 정책 수혜 기대에 힘입어 장중 20% 넘게 급등했다. 피지컬 AI·로봇 분야 대표 기업으로 정책 관련 행보가 두드러졌으며, 올해 상반기 수주액 200억원 돌파 전망 등 실적 개선에 대한 기대감이 주가를 뒷받침하고 있다.
종목
[특징주]SK오션플랜트, 해상풍력특별법 기대에 강세···14%대 상승
정부가 주도하는 해상풍력 보급 촉진 특별법 시행 기대가 반영되며 SK오션플랜트 주가가 14% 이상 급등했다. 인허가 간소화와 정부 계획입지 지정으로 수주 기회가 확대되고 있으며, 구조물 사전 설계와 공급망 내 국내기업 역할 강화 등도 긍정적으로 작용하고 있다.
종목
[애널리스트의 시각]SK오션플랜트, 해상풍력·조선 '쌍끌이' 성장 기대···목표가 2만7000원
SK오션플랜트가 해상풍력 매출 비중 확대와 조선 부문의 수주 다변화로 증권가의 긍정적인 평가를 받고 있다. 일시적 실적 정체에도 독보적 시장 지위와 신규 사업 확장 모멘텀을 보유하며, 올해 70%의 해상풍력 매출 비중과 수주 확대로 마진 개선이 기대된다. 증권사들은 목표주가를 다양한 수준으로 제시하며, 저평가된 밸류에이션과 글로벌 시장 진출 가능성에 주목하고 있다.
투자전략
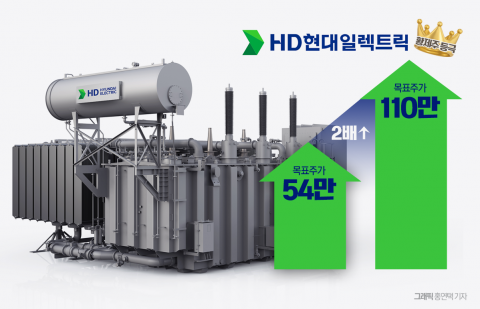
"황제주 등극 눈앞"···HD현대일렉 목표가 반년 만에 '두 배'
HD현대일렉트릭이 글로벌 전력기기 공급난과 전력 인프라 투자 증가에 힘입어 2026년까지 수주 및 매출 성장이 이어질 전망이다. 대신증권은 초고압·고압 변압기 수급 병목 현상을 이유로 목표주가를 110만원으로 상향했다. 영업이익률은 고마진 제품 비중 확대에 힘입어 25.1%를 기록할 것으로 예상된다.
종목
[특징주]삼성바이오로직스, '호실적 기대감' 6%대 강세
삼성바이오로직스가 생산능력 확대와 수주 증가에 힘입어 주가가 장중 6%대 강세를 보였다. 환율 효과와 1~4공장 가동률 상승에 따라 2025년 매출과 영업이익이 전년 대비 크게 증가할 전망이다. 메리츠증권은 6공장 착공 가능성과 함께 구조적 성장세 지속을 평가하며 투자 의견을 매수로 유지했다.



