HBM3E 검색결과

[총 25건 검색]

상세검색

中CXMT D램 기술 진전···HBM은 삼성·SK와 격차

전기·전자

中CXMT D램 기술 진전···HBM은 삼성·SK와 격차

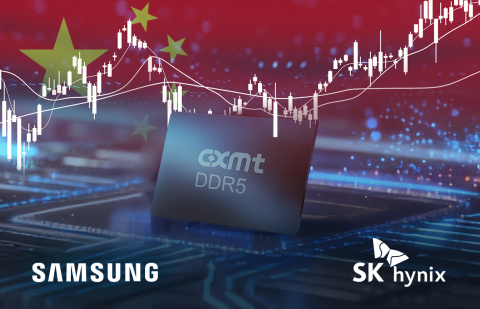
중국 CXMT가 차세대 D램 기술 개발에서 진전을 보이고 있으나, HBM 분야에서는 국내 삼성전자와 SK하이닉스와의 격차를 줄이지 못하고 있다. CXMT는 HBM3E의 수율이 낮아 제조 원가가 상승하고 있으며 성능에서도 열세를 보이고 있다. 이러한 가운데 CXMT는 자국 내 수요를 통해 공급망 자립을 노리고 있으며, HBM3E를 중국 AI 반도체 기업들에게 제한적으로 생산하려 하고 있다. 그러나 국내 기업들과의 기술 격차는 여전히 유지되고 있다.
"예고된 수순?"···'HBM' 승기 쥔 SK하이닉스, 삼성전자 꺾었다

전기·전자

"예고된 수순?"···'HBM' 승기 쥔 SK하이닉스, 삼성전자 꺾었다

"SK하이닉스는 2015년 업계 최초로 HBM을 양산한 이후, 최고 성능 제품을 잇달아 세계 최초로 내놓으며 기술 리더십을 쌓아왔습니다. 이번 실적 역전은 사실상 예고된 수순이죠" 한 업계 관계자가 이번 삼성전자의 뼈아픈 굴욕에 대해 평가한 내용이다. SK하이닉스가 지난해 연간 실적에서 사상 처음으로 삼성전자 영업이익을 넘어섰기 때문이다. 당초 양사가 익일 나란히 '사상 최대 실적'을 발표할 계획이었지만, SK하이닉스가 실적도, 발표 시

"이번에는 진짜" 삼성전자의 희망가···엔비디아 잡고 'HBM' 재도약

전기·전자

"이번에는 진짜" 삼성전자의 희망가···엔비디아 잡고 'HBM' 재도약

삼성전자가 HBM3E 등 고대역폭메모리 공급을 통해 글로벌 AI 반도체 시장에서 입지를 강화하고 있다. 최근 브로드컴, AMD와 협력을 확대했으며, 엔비디아와의 협력 가능성도 높아지고 있다. 품질 개선으로 경쟁력을 확보한 삼성전자는 HBM4, 커스텀 제품 등 차세대 메모리 시장 공략에 박차를 가하고 있다.

DS증권 "삼성전자, 메모리 가격 상승으로 업황 회복 기대···목표가 7% ↑"

증권일반

DS증권 "삼성전자, 메모리 가격 상승으로 업황 회복 기대···목표가 7% ↑"

DS증권은 메모리 가격 상승으로 삼성전자 목표주가를 7만1000원에서 7만6000원으로 상향 조정했으며, 투자의견 '매수'를 유지했다. 2025년 1분기 영업이익은 시장 예상치를 하회할 전망이지만, 메모리 가격 조기 안정화와 중국 내 수요 증가로 실적 회복이 기대된다. 중국 D램 재고조정이 마무리되면서 메모리 가격 상승 가능성이 대두되고 있다.

"주가 부진은 반도체 탓"···주주 성토에 고개 숙인 삼성전자 경영진

전기·전자

"주가 부진은 반도체 탓"···주주 성토에 고개 숙인 삼성전자 경영진

"삼성전자 주가에 반도체 성과가 많은 비중을 차지한다는 점을 잘 알고 있다. 심려를 끼쳐 진심으로 죄송하다." 삼성전자가 주주들의 원성 속에 힘겨운 주주총회를 치렀다. 한 때 10만원을 넘보던 삼성전자 주가가 그 절반 수준까지 추락한 데 대한 성토가 잇따른 탓이다. 특히 AI(인공지능) 반도체의 높은 수요에도 부진한 실적을 지적하자 경영진은 연신 고개를 숙이며 재도약을 약속했다. 19일 삼성전자는 수원컨벤션센터에서 제56기 정기 주주총회를

키움증권 "삼성전자, 2025년 실적 추정치 하향···목표주가 2.6%↓"

종목

키움증권 "삼성전자, 2025년 실적 추정치 하향···목표주가 2.6%↓"

키움증권이 10일 삼성전자에 대해 반도체(DS)부문에서 메모리 가격 등의 하락이 예상보다 클 것이라고 전망하며 2025년 영업이익이 시장 기대치보다 낮을 것이라고 판단했다. 이에 목표주가를 기존 7만5000원에서 7만3000원으로 2.6% 하향 조정했다. 다만 현재 주가 하락은 과도하며, 2025년 디램 사업 체질 개선으로 삼성전자의 밸류에이션(가치)이 높아질 수 있다고 판단, 투자의견은 매수를 유지했다. 키움증권은 삼성전자의 2025년 DS 영업이익을 19조2000억

더보기 더보기