주주환원율 검색결과

[총 22건 검색]

상세검색

KB금융, 비이자이익 감소에도 투자 매력 여전···주주환원 기대감↑

종목

[애널리스트의 시각]KB금융, 비이자이익 감소에도 투자 매력 여전···주주환원 기대감↑

KB금융이 비이자이익 감소에도 불구하고 증권가로부터 긍정적인 평가를 받고 있다. 이는 높은 자기자본이익률(ROE)과 주주환원율, 비은행 부문의 안정적인 이익 창출 능력 덕분이다. 삼성증권과 하나증권은 각각 '매수' 의견과 목표주가를 유지했으며, 키움증권은 목표주가를 소폭 하향 조정했으나, 주가순자산비율(PBR) 프리미엄 받을 자격은 충분하다고 평가했다. 이러한 평가 속에서 KB금융의 장기적 투자 가치는 여전히 높게 여겨진다.
우리금융 '1조 클럽' 굳히고 주주환원 확대(종합)

금융일반

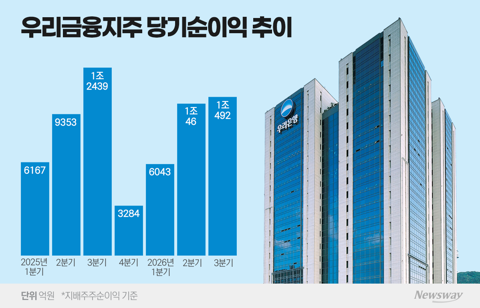
우리금융 '1조 클럽' 굳히고 주주환원 확대(종합)

우리금융그룹이 3분기에 1조492억원의 순이익을 기록하며 두 분기 연속 순이익 1조원을 달성했다. 이는 기업대출 확대와 비은행 계열사의 수익 증가 덕분으로, 대기업 대출은 전년 대비 25% 증가했다. 비은행 부문이 이익에 기여한 비중은 60%까지 늘어났으며, CET1 비율은 13.8%로 주주환원율을 내년에 50%까지 높일 계획이다.

롯데지주, 주주환원 정책 2029년까지 연장···기업가치 제고 추진

유통일반

롯데지주, 주주환원 정책 2029년까지 연장···기업가치 제고 추진

롯데지주는 주주환원율 35% 이상을 유지하는 주주환원 정책을 2029년까지 연장한다. 이는 핵심 사업의 경쟁력 강화와 더불어 해외사업과 신사업 육성을 통해 수익성과 기업가치를 높이기 위한 전략이다. 최근 일부 자회사의 실적 부진으로 인해 낮아진 주가순자산비율(PBR)을 회복하는 것을 중장기 목표로 설정하고 있다. 이러한 계획은 롯데지주가 기업가치 제고를 위해 공시한 밸류업 전략의 일환이다.

숫자 경쟁 대신 '지속가능' 체질개선···BNK금융의 '밸류업 2.0'

금융일반

숫자 경쟁 대신 '지속가능' 체질개선···BNK금융의 '밸류업 2.0'

BNK금융이 수익성과 자본효율성 강화를 목표로 한 '밸류업 2.0' 계획을 발표했다. 이는 2029년까지 ROE 10.5% 이상을 달성하고 CET1 비율을 12.5% 이상 유지하는 것이다. 높은 주주환원율 속도 경쟁 대신 체질 개선에 초점을 맞춰 기업가치를 중장기적으로 강화하는 방향으로 나아가고 있다. BNK금융은 영업이익경비율 목표치를 낮추고 위험가중자산이익률을 높이기로 했다.

주주환원율 50% 꺼낸 DB손보···목표가 줄상향

종목

[애널리스트의 시각]주주환원율 50% 꺼낸 DB손보···목표가 줄상향

DB손해보험이 2030년까지 주주환원율을 50%로 확대하는 신규 기업가치 제고계획을 발표하자, 증권사들이 목표주가를 잇달아 상향 조정했다. 본업 경쟁력 강화, 자본효율성 지표 관리, 글로벌 포트폴리오 구축, 세이프티플로어 설정 등 네 가지 방향을 제시했으며, 수익성 중심 경영과 주주환원 확대 정책이 긍정적 평가를 받았다.

DB손보, 주주환원율 별도 기준 50%로 상향···"무리한 외형 성장보다 배당 여력 확보"(종합)

보험

DB손보, 주주환원율 별도 기준 50%로 상향···"무리한 외형 성장보다 배당 여력 확보"(종합)

DB손해보험이 주주환원율을 2030년까지 별도 기준 50%로 상향하는 계획을 발표했다. 무리한 신계약 확대 대신 자본 여력과 수익성을 고려한 균형 성장을 통해 배당 재원을 안정적으로 확보할 방침이다. 현금배당 확대와 함께 자사주 매입·소각도 전략적으로 검토하며, 킥스 비율과 DCR 등 자본 건전성 지표를 관리해 안정적 주주환원 정책을 추진한다.

삼성화재, 하반기 이익 개선 기대···목표가 80만원

보도자료

[애널리스트의 시각]삼성화재, 하반기 이익 개선 기대···목표가 80만원

상상인증권이 삼성화재의 2분기 실적에 대한 단기 변동성 우려에도 하반기 이익 성장과 주주환원율 확대 가시성을 근거로 목표주가를 80만원으로 상향했다. 보수적인 계리적 가정 변경이 실적 변수로 작용하나, 자동차보험과 일반보험 부문에서 큰 손실요인은 없으며, 제도 변화로 하반기 수익성 개선이 기대된다.

더보기 더보기