



우대조건 검색결과

[총 3건 검색]

상세검색

저출생 대응 나선 저축은행···최고 연 8% 출산·양육 적금 눈길

저축은행

저출생 대응 나선 저축은행···최고 연 8% 출산·양육 적금 눈길

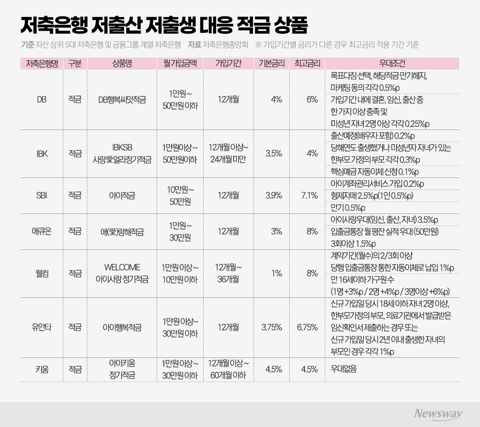
저출생 문제 해결을 위한 저축은행들의 금융 상품이 주목받고 있다. 지난해 5곳이었던 저출생 대응 예·적금 취급 저축은행이 올해 25곳으로 늘었다. DB저축은행과 SBI저축은행, 애큐온저축은행 등의 다양한 상품은 최고 연 8% 금리를 제공하며, 가구 형태와 조건에 따라 우대금리가 적용된다. 그러나 우대조건과 월 납입한도를 꼼꼼히 살펴보지 않으면 기대한 이자를 받을 수 없으므로 가입 전 세심한 주의가 필요하다.
'연 9%' 적금의 유혹···받아보니 한 달 커피값?

은행

'연 9%' 적금의 유혹···받아보니 한 달 커피값?

최근 은행권이 연 7~9%대 고금리를 내건 특판 적금 상품을 잇따라 출시하고 있다. 하지만 실제 수령하는 이자는 우대조건 충족 여부에 따라 크게 차이난다. 대부분 기본금리가 3~4% 수준이며, 추가 금리는 신규 고객, 카드 실적 등 까다로운 조건을 모두 충족해야 적용 가능하다. 월 납입 한도와 만기가 제한적이라 기대만큼 목돈 마련이 어렵다는 지적이 나온다. 전문가들은 기존 거래 패턴과 기본금리를 꼼꼼히 확인할 것을 조언한다.

예금 금리 '껑충'···은행에 1000만원 맡기면 이자는?

은행

예금 금리 '껑충'···은행에 1000만원 맡기면 이자는?

정기예금 금리가 다시 3%대 중후반까지 상승하면서 예금 상품별 이자 경쟁이 치열해지고 있다. 1000만원을 1년간 예치할 경우 세후 수령 이자는 20만원대 중반에서 30만원대 초반으로, 금리뿐 아니라 우대조건과 예치 한도를 꼼꼼히 따져야 실질 수익을 극대화할 수 있다. 인터넷전문은행과 시중은행 상품, 우대금리 적용 여부에 따라 같은 금리 표기에서도 실제 받는 금액에 차이가 생긴다.

더보기 더보기


