데이터센터 수주 검색결과

[총 4건 검색]

상세검색

현대건설, 3분기 영업익 2배 전망···원전 수주 지연은 변수

종목

[애널리스트의 시각]현대건설, 3분기 영업익 2배 전망···원전 수주 지연은 변수

현대건설은 3분기 영업이익이 전년 대비 두 배 이상 증가할 것으로 전망된다. 이는 주택 부문의 수익성 개선이 주요 원인이며, 해외 플랜트 사업에서의 추가 비용은 여전히 부담으로 작용하고 있다. 데이터센터와 도시정비사업 등 신규 수주가 기대되지만 원전 사업의 본계약 지연이 실적 반영에 어려움을 주고 있다. 대신증권과 키움증권 등은 현대건설의 영업이익이 시장 기대치에 부합할 것이며, 주택 부문의 안정적 성장세를 긍정적으로 평가했다.
현대엔지니어링, AI 데이터센터로 첨단 인프라 수주 확대···미래 먹거리 성과 가시화

건설사

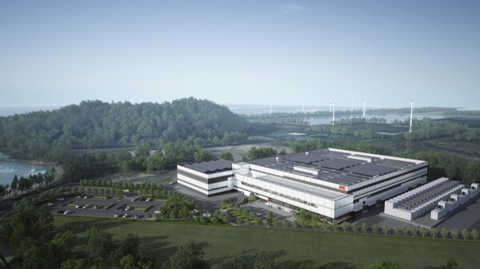
현대엔지니어링, AI 데이터센터로 첨단 인프라 수주 확대···미래 먹거리 성과 가시화

현대엔지니어링은 AI 데이터센터 등 첨단 산업 인프라 시장에서 수주를 확대하고 있다. 군산시에 위치한 60MW급 SGC AI 데이터센터 신축 사업을 수주했으며, 이로 인해 향후 240MW 규모의 후속 사업에 대한 우선협상권을 기대하고 있다. 이외에도 인천과 경북 구미에서의 사업 우선협상대상자로 선정되어 데이터센터 분야에서 높은 수주 목표를 달성할 전망이다. 현엔은 다양한 에너지 사업과의 연계를 통해 사업 영역을 넓히고 있다.

 증권가 "LS일렉트릭, 2분기부터 실적 개선 가시화···저점매수 권고"

종목

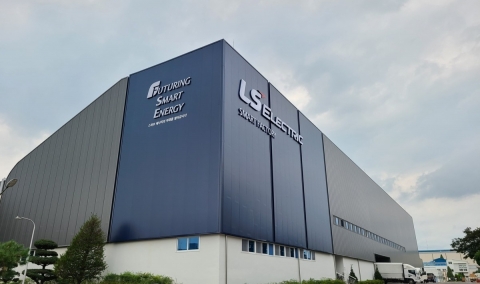
[애널리스트의 시각] 증권가 "LS일렉트릭, 2분기부터 실적 개선 가시화···저점매수 권고"

LS일렉트릭은 1분기 내수용 전력기기 매출 이연으로 시장 기대치보다 낮은 실적을 기록할 전망이다. 그러나 2분기 이후 데이터센터 사업 진출과 구조적 성장을 통해 실적 개선이 예상되며, 현재 주가 하락을 저점 매수 기회로 평가 받는다. 미국 빅테크 데이터센터 수주 효과는 2분기 매출 반영을 시작으로 단기 실적 모멘텀을 회복할 것으로 보인다.

더보기 더보기