db������������ 검색결과

[총 618건 검색]

상세검색

238억 보수보다 중요한 '업무의 경계'···DB하이텍 오너 책임 2심 쟁점화

재계

238억 보수보다 중요한 '업무의 경계'···DB하이텍 오너 책임 2심 쟁점화

DB하이텍 비상임임원 보수를 둘러싼 주주대표소송이 항소심에 돌입하며 오너 일가 업무 범위가 주요 쟁점으로 부각되었다. 원고 측은 김준기 및 김남호의 업무가 DB하이텍을 위한 것인지 그룹 전체를 위한 것인지 구분이 필요하다고 주장하며, 보수의 적정성을 재차 문제삼고 있다. 항소심의 결과는 향후 계열사 보수 지급과 오너 일가의 책임 범위에 영향을 미칠 가능성이 크다.

DB그룹 오너일가 김병은, 손보 부사장 승진

보험

DB그룹 오너일가 김병은, 손보 부사장 승진

DB그룹 오너일가인 김병은 DB손해보험 상무가 부사장으로 승진하며 경영기획실장에 선임됐다. 이사회와 지배구조, ESG 등 경영관리 전반을 맡아 회사의 중장기 경영전략을 담당할 전망이다. 7일 보험업계에 따르면 김준기 DB그룹 창업회장의 조카이자 김남호 DB그룹 명예회장의 사촌인 김병은 부사장은 이달 DB손해보험 경영기획실장으로 선임됐다. 1976년생인 김 부사장은 2011년 동부화재에 입사해 법인업무와 해외지원 등 다양한 실무를 경험했다. 2021년 법인마케팅 담당 임원으로 승진한 데 이어 2022년 상무에 올랐으며 이번 인사에서 부사장으로 승진했다. 김 부사장은 서울대 법학과를 졸업했다. 향후 법학 전공과 그동안의 경영관리 경험을 바탕으로 이사회 및 지배구조 내부규범, 환경·책임·투명경영(ESG), 조직관리 등의 업무를 맡을 예정이다. 한편 DB손보는 지난달 기업가치 제고계획을 내놓고 오는 2030년까지 별도 기준 주주환원율을 50%로 높이기로 했다. 연결 기준 주주환원율 목표는 40%로 제시했으며 주당배당금(DPS)도 매년 10% 이상 확대할 계획이다. 김 부사장이 경영기획실장으로서 이사회 및 지배구조, ESG 등 전사 경영관리 업무를 맡게 된 만큼 향후

DB하이텍, 증설 추진 기대에 강세···전력반도체 성장동력 주목

종목

[특징주]DB하이텍, 증설 추진 기대에 강세···전력반도체 성장동력 주목

DB하이텍이 차세대 전력반도체 양산 체제 구축 계획과 1조5000억원 규모의 신규 투자 계획 발표로 주가가 장 초반 강세를 보이고 있다. 투자는 반도체 생산능력과 AI, 전기차, 신재생에너지 대응력을 높이기 위한 전략이다. 상반기 실적 역시 매출 7740억원, 영업이익 1721억원으로 크게 개선됐다. 8인치 파운드리 시장의 타이트한 수급, BCD 공정 비중 확대, 전력관리반도체 수요 증가가 수익성을 지지할 전망인 가운데 중국 고객사 의존도와 SiC 양산 일정 지연 등은 투자 리스크로 꼽힌다.

주주환원율 50% 꺼낸 DB손보···목표가 줄상향

종목

[애널리스트의 시각]주주환원율 50% 꺼낸 DB손보···목표가 줄상향

DB손해보험이 2030년까지 주주환원율을 50%로 확대하는 신규 기업가치 제고계획을 발표하자, 증권사들이 목표주가를 잇달아 상향 조정했다. 본업 경쟁력 강화, 자본효율성 지표 관리, 글로벌 포트폴리오 구축, 세이프티플로어 설정 등 네 가지 방향을 제시했으며, 수익성 중심 경영과 주주환원 확대 정책이 긍정적 평가를 받았다.

'소각' vs '배당', 뭐가 이득?···밸류업 대표 보험사의 주주환원

보험

'소각' vs '배당', 뭐가 이득?···밸류업 대표 보험사의 주주환원

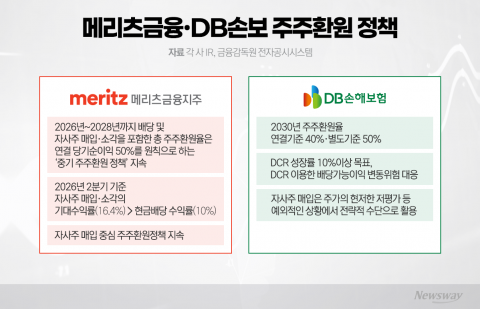
메리츠금융과 DB손보가 높은 이익과 자본여력을 바탕으로 주주환원을 확대하되, 실행 전략에서는 확연한 차이를 보이고 있다. 메리츠금융은 주로 자사주 매입·소각을 통해 주당가치 제고에 집중하는 반면, DB손보는 매년 주당배당금을 10% 이상 늘리며 배당 확대 전략을 앞세우고 있다. 각사는 시장 상황과 자본여력에 맞는 차별화된 주주환원 정책을 펼치고 있다.

DB손보, 주주환원 확대에 높아지는 눈높이···"26만원 간다"

종목

[애널리스트의 시각]DB손보, 주주환원 확대에 높아지는 눈높이···"26만원 간다"

DB손해보험이 2030년까지 주주환원 정책을 강화하고 DPS를 매년 두자릿수 성장시키겠다고 밝히자, 삼성증권·신한투자증권·한화투자증권 모두 목표주가를 상향하고 투자 의견을 '매수'로 유지했다. 증권가는 배당확대의 투명성 및 가시성 강화, DCR 도입 등 정책 변화로 배당 매력이 높아진 것으로 평가했다.

더보기 더보기