������ ������ 3��� 검색결과

[총 4,469건 검색]

상세검색

HL만도, 비용 부담에 목표가 하향···신사업 성장성은 유효

종목

[애널리스트의 시각]HL만도, 비용 부담에 목표가 하향···신사업 성장성은 유효

HL만도는 완성차업체 파업과 차량용 반도체·원재료 가격 상승으로 올해 3분기 실적이 시장 기대치를 밑돌 전망이다. 영업이익은 시장 예상치 대비 8.7% 낮은 수준이다. 그러나 4분기에는 비용 증가분 일부 보전이 예상되며, 북미 로보택시 부품 공급과 휴머노이드 액추에이터 사업이 중장기 성장 동력으로 작용할 가능성이 있다. 유진투자증권과 상상인증권은 주가 목표를 조정하며 투자의견을 매수로 유지했다.
한미약품, 3분기 실적 '먹구름'···주가 반등 열쇠는 기술료·비만 신약

종목

[애널리스트의 시각]한미약품, 3분기 실적 '먹구름'···주가 반등 열쇠는 기술료·비만 신약

한미약품이 2023년 3분기에 시장 기대를 밑도는 영업이익을 기록할 것으로 전망된다. 이는 미국 제넨텍과 체결한 기술수출 계약금이 4분기에 반영될 예정이기 때문이며, 중국 자회사인 북경한미의 실적 부진도 여전하다. 그러나 증권사들은 기술료 반영과 새로운 비만치료제 '에페'의 출시로 4분기 실적이 개선될 가능성을 보고 있다. 또한 비만치료제의 가격 경쟁력이 중요한 요소로 평가되고 있다.

한화손보, 투자손실에 실적 부진 불가피···"주가 상승여력은 충분"

종목

[애널리스트의 시각]한화손보, 투자손실에 실적 부진 불가피···"주가 상승여력은 충분"

한화손해보험의 3분기 실적 전망에서 금융시장 부진이 부담으로 작용했지만, 장기보험 수익성 회복과 자동차보험 적자 감소로 본업 개선이 주목받고 있다. 하나증권과 한화투자증권은 각각 매수 의견을 유지하며 목표 주가를 발표했다. 증권사들은 보험 본업 특히 장기보험의 우수한 실적과 보험 손익의 증가에 주목하고 있으며, 투자 손익의 손실에도 불구하고 주가 상승 가능성이 존재한다고 평가했다.

SNS부터 타운홀까지···통신3사 CEO의 소통법 '눈길'

통신

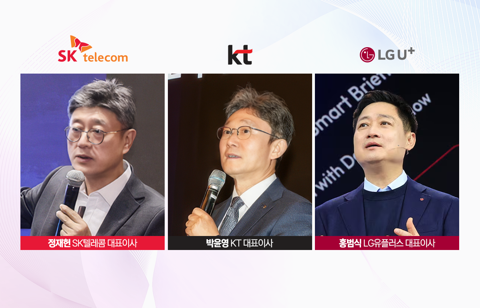
SNS부터 타운홀까지···통신3사 CEO의 소통법 '눈길'

국내 이동통신 3사 수장들이 고객 신뢰 회복과 미래 사업 전략 확산을 위해 대내외 소통을 강화하고 있다. LG유플러스는 SNS를 통해 AI 시대에 잊지 말아야 할 점을 공유하며 소통 접점을 넓히고, SK텔레콤은 사내 타운홀과 뉴스룸을 활용해 고객 및 구성원과의 소통을 강화한다. KT는 공식 외부 일정에서 각종 발언으로 소통을 이어간다. 이러한 변화는 AI 중심의 사업 구조 변화를 명확히 전달하려는 전략적 움직임으로 해석된다.

경영 전면 나선 정원선, 지분은 아직 0%대···HDC 3세 승계의 '남은 퍼즐'

건설사

[건설사 후계 시계①]경영 전면 나선 정원선, 지분은 아직 0%대···HDC 3세 승계의 '남은 퍼즐'

정원선 HDC그룹 상무보가 경영 전면에 나섰다. 그는 IPARK현대산업개발에서 디지털 전환과 미래전략을 담당하며 빠르게 경영의 중심으로 진입했다. 그러나 소유권 측면에서는 개인투자회자를 통한 HDC 지분이 아직 0%대에 머물러 있다. 이는 승계가 경영 참여에 비해 소유·지배 구조의 변화가 더디게 진행됨을 보여준다. 향후 HDC의 지배구조와 세 아들의 경영 참여가 어떻게 정리될지 관심을 모은다.

SK하이닉스, 실적 발표 앞두고 중국발 악재···주주환원에 쏠린 눈

종목

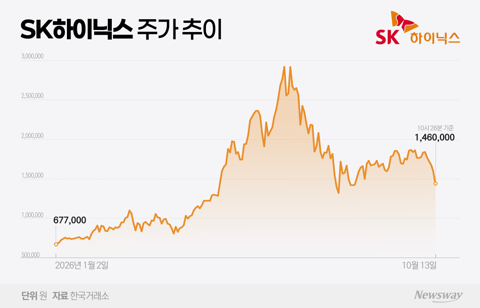
[stock&톡]SK하이닉스, 실적 발표 앞두고 중국발 악재···주주환원에 쏠린 눈

SK하이닉스가 3분기 호실적 기대에도 주가가 9% 넘게 급락했다. 중국 창신메모리의 차세대 서버용 D램 출시 계획이 알려지며 시장의 경쟁 심화를 우려하는 목소리가 커졌다. 다만 전문가들은 SK하이닉스의 내년 이후 실적 성장 지속성과 추가 주주환원 정책이 주가 회복의 열쇠라고 진단했다. 증권가에서는 여전히 SK하이닉스의 3분기 실적 전망이 긍정적이며, 솔리다임 상장 변수와 추가 주주환원책에 주목하고 있다.

크래프톤, 3분기 영업익 기대감↓···신작 흥행이 반등 관건

종목

[애널리스트의 시각]크래프톤, 3분기 영업익 기대감↓···신작 흥행이 반등 관건

크래프톤은 3분기 매출 성장에도 불구하고 비용 증가와 PC 부문 매출 둔화로 시장 기대치를 밑도는 영업이익을 기록할 전망이다. 배틀그라운드(PUBG)의 트래픽은 견조하나 대형 신작 공백이 연말까지 지속될 것으로 보인다. 내년 출시 예정인 신작 'DED.NET', 'NO LAW' 등 5개의 프로젝트는 주가 반등의 주요 변수가 될 것이다.

숨고르기 나선 HK이노엔···"단기 실적보다 해외 성장 중요"

종목

[애널리스트의 시각]숨고르기 나선 HK이노엔···"단기 실적보다 해외 성장 중요"

HK이노엔은 3분기 실적에서 중국 로열티 둔화와 광고비 증가의 부담을 겪고 있으나, 국내 케이캡 처방 성장과 4분기 백신 매출로 실적을 뒷받침하고 있다. 미국 허가와 유럽 판권 계약은 중장기 반등의 열쇠로 평가된다. DB증권은 목표 주가를 5만7000원으로 낮췄으나, 매수 의견을 유지했다. 중국의 영업 위축은 일시적인 것으로 보이며, 향후 미국 허가와 비만치료제 임상 결과가 중요 투자 변수로 꼽힌다.

기름값 뛰어도 화물은 날았다···대한항공 실적 지킨 '숨은 날개'

항공·해운

기름값 뛰어도 화물은 날았다···대한항공 실적 지킨 '숨은 날개'

대한항공이 화물사업 호조에 힘입어 3분기 양호한 실적을 기록할 전망이다. 글로벌 AI 데이터센터 투자 증가로 고부가가치 화물 수요가 늘어나며 매출 상승을 견인하고 있다. 중동 전쟁의 여파로 항공업계의 불확실성이 이어지는 가운데 화물사업이 대한항공 실적 방어의 핵심 역할을 하고 있는 상황이다. 아시아나항공과의 통합으로 화물사업 시너지를 확대할 계획이다.

더보기 더보기